まな先生解説
こころ質問
すい要点整理
結論:家族信託とは「財産管理を家族に託す契約」です
仕組みをもう少し詳しく:委託者・受託者・受益者の三者関係
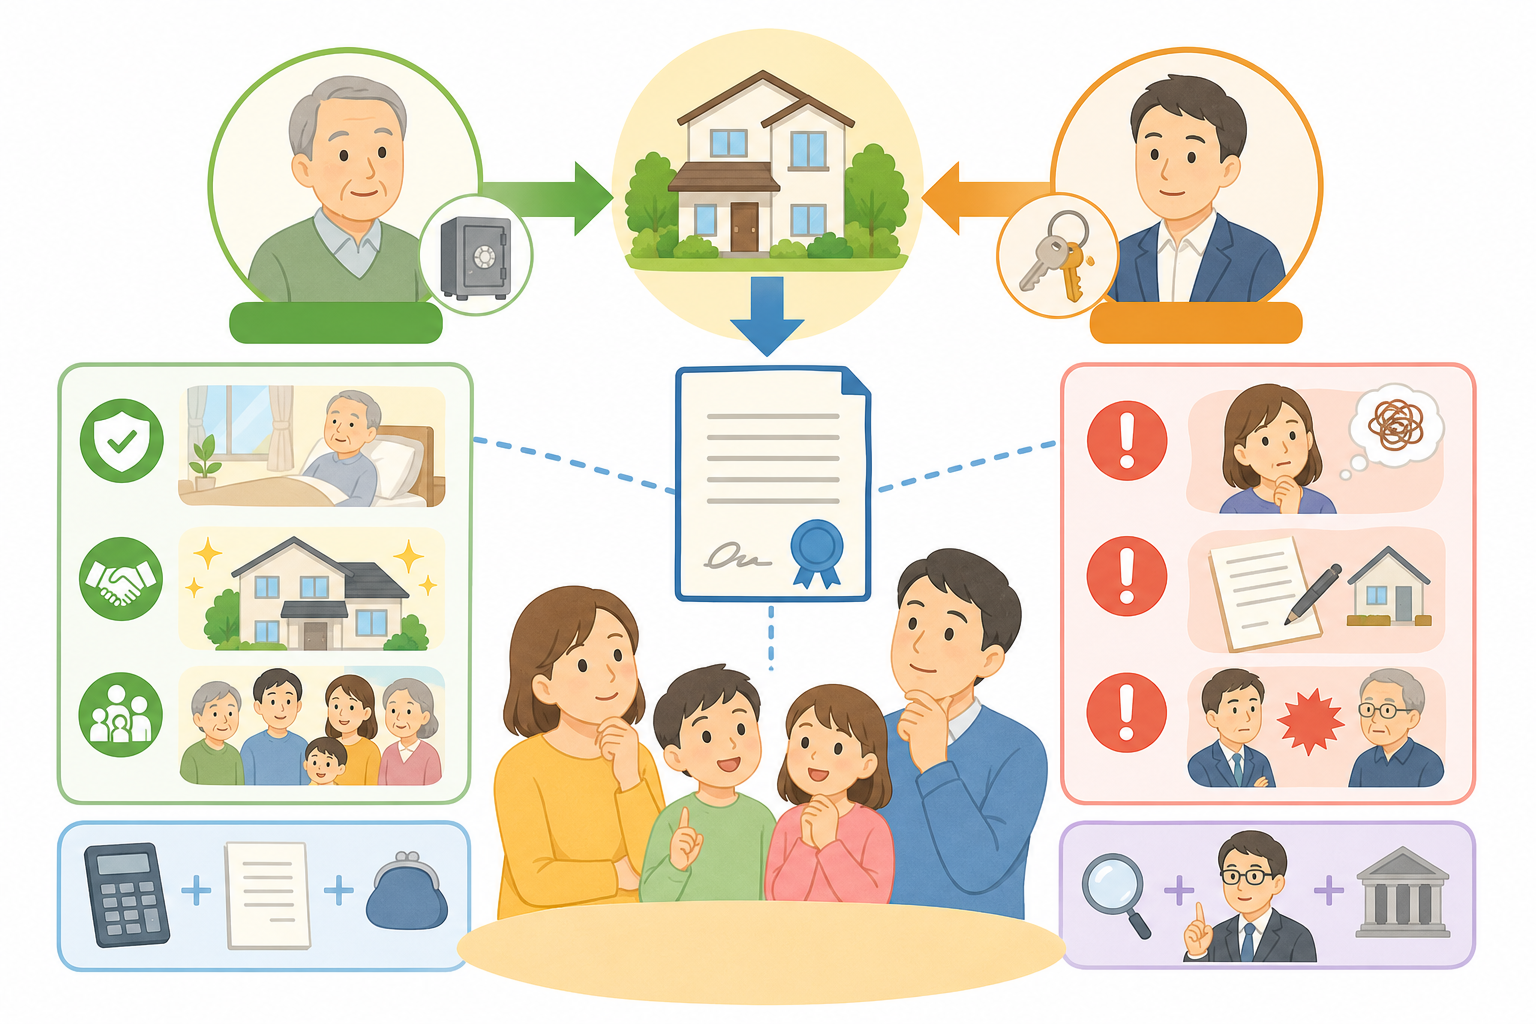
| 登場人物 | 役割 | 典型例 |
|---|---|---|
| 委託者 | 財産を託す人。信託の目的や内容を決める | 父・母(親) |
| 受託者 | 財産を預かり、契約に従って管理・処分する人 | 子(長男・長女など) |
| 受益者 | 財産から生じる利益を受け取る人 | 父・母(親本人) |
- 父と長男が信託契約を結ぶ(公正証書で作成するのが一般的です)
- 自宅の登記名義を長男(受託者)に変更し、預金は信託口口座へ移す
- 長男が父のために、預金から生活費や介護費を支出する
- 父が認知症になった後も、長男の判断で自宅を売却し、介護施設の費用に充てられる
補足
信託口口座とは、受託者個人の財産と信託財産を分けて管理するための専用口座です。受託者が先に亡くなっても凍結されず、受託者個人の借金の差し押さえ対象にもならないとされています。ただし対応していない金融機関もあるため、契約前の確認が欠かせません。
なぜ重要なのか・背景:認知症による「資産凍結」が社会問題に
第一生命経済研究所の試算では、認知症の人が保有する金融資産は2030年度に約215兆円に達するとされています。これは家計金融資産全体の1割前後に相当する規模であり、「動かせないお金」が経済全体の課題になりつつあります。
- 銀行が本人の認知症を把握すると、口座からの出金や定期預金の解約が制限される
- 本人名義の自宅や収益不動産について、売却・賃貸・大規模な修繕ができなくなる
- 遺産分割協議に参加できず、相続手続き全体が止まってしまう
- 生前贈与や生命保険の見直しなど、相続対策が一切できなくなる
種類・分類:代表的な4つの型
| 種類 | 内容 | 主な目的 |
|---|---|---|
| 自益信託 | 委託者=受益者。親が自分のために子へ管理を託す | 認知症対策の基本形 |
| 他益信託 | 委託者≠受益者。利益を別の家族が受け取る | 障害のある子の生活保障など |
| 遺言代用信託 | 委託者の死亡後の受益者をあらかじめ指定する | 遺言の代わりの財産承継 |
| 受益者連続型信託 | 受益者を二次、三次と連続して指定する | 二次相続以降の承継先指定 |
補足
このほか、委託者が自分自身を受託者とする「自己信託」という方法もありますが、公正証書による設定が必要になるなど要件が厳格で、利用場面は限られます。一般のご家庭では、まず上の4つの型を押さえれば十分です。
メリットを詳しく:成年後見ではできない柔軟な管理が可能
- 認知症による資産凍結を防げる:判断能力が低下しても、受託者が引き続き預金の支出や不動産の売却を行えます。介護費用を本人の財産から確実に支払える安心感は、家族にとって大きな価値です。
- 成年後見制度より柔軟に管理できる:成年後見では原則認められない資産の組み替え(古いアパートの建て替え、自宅の売却と住み替えなど)も、信託契約に定めておけば受託者の判断で実行できます。家庭裁判所への定期報告や、専門職への継続的な報酬も原則ありません。
- 遺言の代わりになる:信託契約の中で「本人死亡後の財産の引き継ぎ先」を定めれば、信託財産については遺言書がなくても承継先を指定できます。
- 二次相続以降の承継先まで指定できる:受益者連続型を使えば「自宅は妻に、妻亡き後は長男に」といった数世代先の指定が可能です。これは遺言にはない、家族信託ならではの機能とされています。
- 不動産の共有トラブルを予防できる:相続で不動産が共有名義になると、全員の同意がなければ売却できません。共有者の一人を受託者とする、あるいは相続が起こる前に信託しておくことで、意思決定を一本化できます。
- 倒産隔離機能がある:信託財産は受託者個人の財産と法的に分離されるため、仮に受託者が破産しても、信託財産は原則として差し押さえの対象にならないとされています。
デメリット・注意点:節税効果はなく、身上監護もできない
- 節税効果は基本的にない:自益信託では実質的な財産の持ち主(受益者)が変わらないため、相続税の評価額も原則変わりません。「家族信託で相続税が安くなる」という説明を受けたら、慎重に根拠を確認すべきです。
- 身上監護権は含まれない:受託者の権限は財産管理に限られます。介護施設への入所契約や入院手続きといった「身の回りの契約」を代理するには、任意後見制度などの併用が必要になる場合があります。
- 損益通算ができない:信託した収益不動産から赤字(損失)が出ても、信託していない他の所得と相殺できないとされています。大規模修繕を予定している収益物件を信託する場合は、税理士への事前相談が必須です。
- 受託者の負担が重い:受託者は分別管理・帳簿作成・報告などの義務を負い、何年、何十年と責任を持ち続けます。受託者に選ばれなかった兄弟姉妹が不公平感を抱き、家族間の対立に発展するケースもあります。
- 初期費用がかかる:専門家への報酬を含め、総額50万〜100万円程度が一般的な目安とされています(詳細は「始め方」の章で解説します)。
- 遺留分への配慮が必要:信託で承継先を指定しても、他の相続人の遺留分(法律上保障された最低限の取り分)を侵害すると、金銭の支払いを請求される可能性があります。
- 対応できる専門家・金融機関が限られる:家族信託は比較的新しい仕組みのため、組成実績が豊富な専門家や、信託口口座を開設できる金融機関はまだ限られています。
注意
家族信託は便利な反面、設計を誤ると「使えない信託」になりかねません。特に税務(贈与税・損益通算・相続税)と遺留分は素人判断が危険な領域です。必ず家族信託の実績がある司法書士・弁護士・税理士に相談してください。
具体例・ケースで理解する:3つの典型パターン
始め方・使い方:契約までの8ステップと費用の目安
- 目的を明確にする:「何のために」「どの財産を」「誰に託すか」を整理します。目的が曖昧なまま進めると、設計がぶれる原因になります。
- 家族会議を開く:受託者になる人だけでなく、他の兄弟姉妹も含めて方針を共有します。この工程を省くと、後のトラブルの火種になりがちです。
- 専門家に相談する:家族信託の組成実績がある司法書士・弁護士・税理士に相談し、信託の設計(スキーム)を固めます。
- 信託契約書を作成する:託す財産の範囲、受託者の権限、信託の終了事由、終了時に残った財産の帰属先などを契約書に落とし込みます。
- 公正証書にする:法律上の義務ではありませんが、契約の有効性を担保し、信託口口座の開設時にも求められることが多いため、公正証書化が強く推奨されます。
- 信託口口座を開設する:受託者名義の信託専用口座を開設し、信託する金銭を移します。
- 不動産の信託登記を行う:信託財産に不動産が含まれる場合、所有権移転と信託の登記を法務局で行います。
- 運用を開始する:受託者は帳簿を作成し、財産の状況を受益者に定期的に報告しながら管理を続けます。
| 項目 | 目安 |
|---|---|
| 専門家のコンサルティング報酬 | 信託財産評価額の1%前後(最低30万円程度〜) |
| 信託契約書の作成・公正証書化の費用 | 5万〜15万円程度 |
| 不動産の登録免許税 | 建物:固定資産税評価額の0.4%/土地:0.3%(軽減措置・適用期限あり) |
| 司法書士の登記報酬 | 10万〜15万円程度 |
注意
費用の安さだけで専門家を選ぶのは危険です。家族信託は契約後も数十年続く長期の仕組みのため、組成実績の数と、契約後のフォロー体制を必ず確認しましょう。雛形の流用だけで作られた契約書は、ご家庭の事情に合わず、いざというとき機能しないおそれがあります。
似た用語との違い:成年後見・遺言・生前贈与と比較
| 比較項目 | 家族信託 | 成年後見制度 | 遺言 | 生前贈与 |
|---|---|---|---|---|
| 効力が生じる時期 | 契約時から | 判断能力の低下後 | 死亡後のみ | 贈与した時 |
| 認知症後の財産管理 | ◎ 契約どおり柔軟に可能 | ○ 可能だが制限が多い | × 不可 | × 不可 |
| 死後の承継先指定 | ◎ 二次相続以降も可 | × 不可 | ○ 一次のみ | ○(渡した分のみ) |
| 身上監護(施設契約等) | × 不可 | ○ 可能 | × 不可 | × 不可 |
| 裁判所の関与 | 原則なし | あり(監督) | なし | なし |
| 主なコスト | 初期費用50万〜100万円程度 | 後見人報酬 月2万〜6万円程度(継続) | 作成費用 数万〜十数万円 | 贈与税 |