まな先生解説
こころ質問
すい要点整理
最初に、誰の売却として税金を計算する?
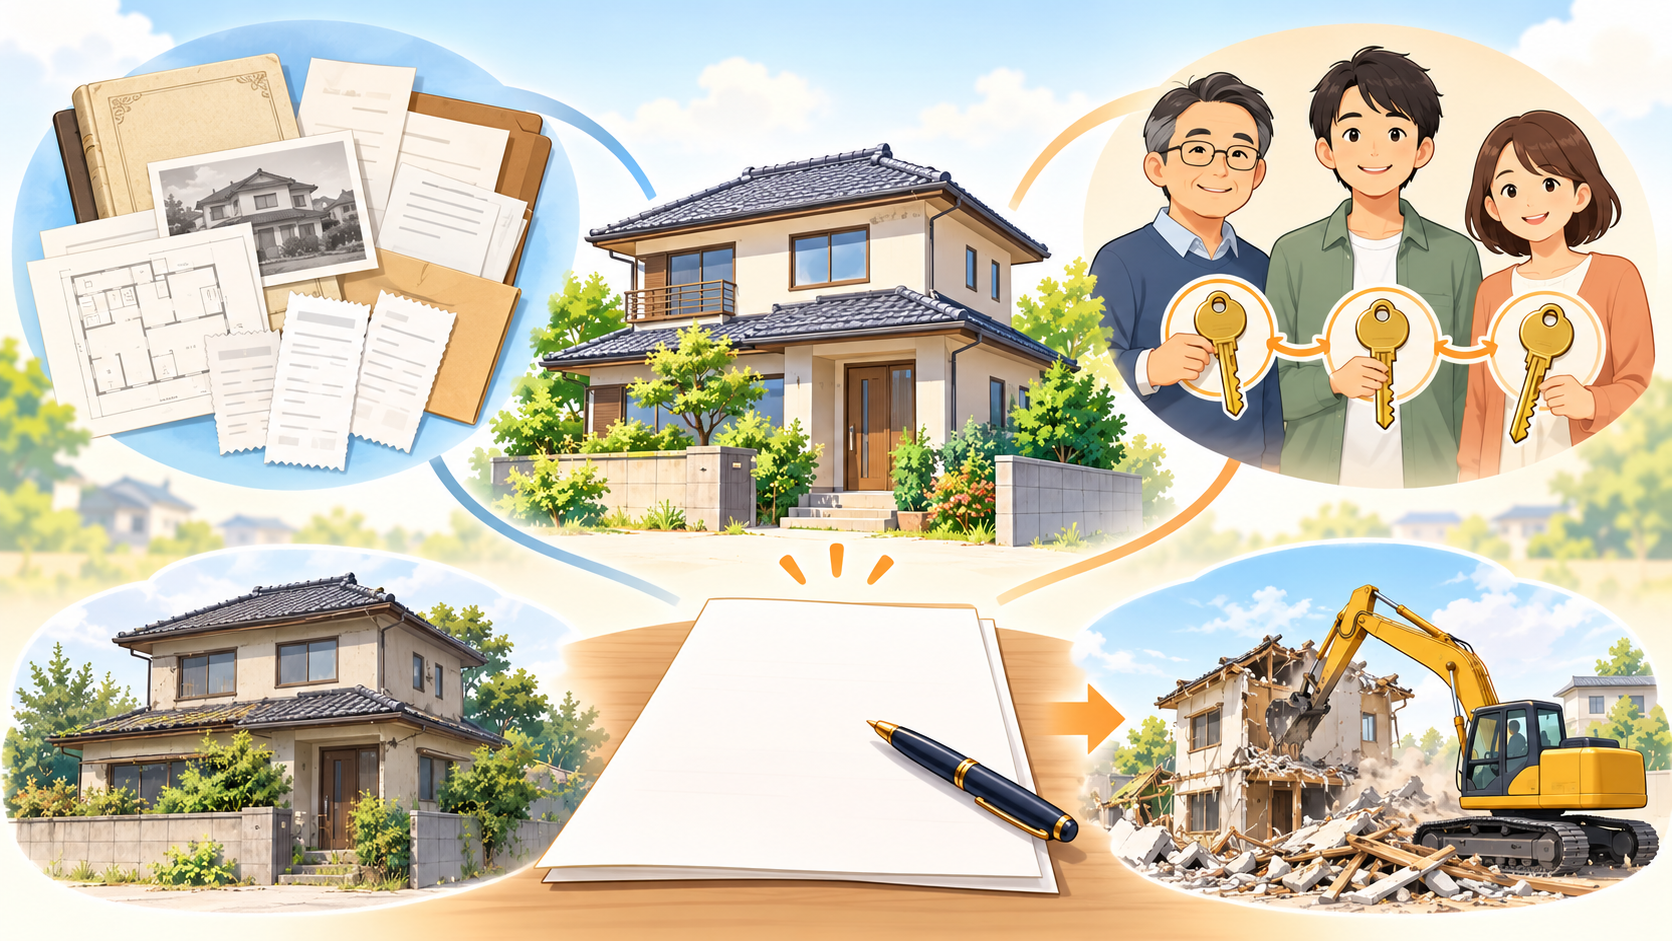
親の購入資料がないと、税額はどう変わる?
| 取得費の置き方 | 譲渡所得 | 所得税・復興特別所得税・住民税の概算 |
|---|---|---|
| 5%の概算取得費150万円 | 2,750万円 | 約558.7万円 |
| 調整後の実額取得費1,500万円 | 1,400万円 | 約284.4万円 |
共有者が別々に売るなら、1億円をどう判定する?
- 家屋と敷地を誰が、どの持分で取得したか。
- 今回売る範囲と、後で売る可能性がある範囲。
- 各契約の予定日と売却代金。未定なら未定のまま記録する。
- 後の売却が決まったとき、先に申告した人へ誰が連絡するか。
売却後に買主が解体するなら、何を決めておく?
空き家控除と取得費加算は、どう比べる?
| 比較する項目 | 相続空き家の特別控除 | 相続税額の取得費加算 |
|---|---|---|
| 主な入口 | 対象となる家屋・敷地と売却方法の条件を満たす | 売主本人に相続税が課され、対象財産を期限内に売る |
| 譲渡所得への反映 | 譲渡所得から、原則最高3,000万円を控除 | 計算した相続税額の一部を取得費へ加算 |
| 特に確認する資料 | 建築時期、居住・利用状況、売却方法、売却代金 | 本人の相続税額、譲渡資産の相続税評価額など |
税額がゼロになりそうでも、申告までに何をそろえる?
- 売主と物件を確定する。 登記上の名義、相続人ごとの取得範囲、親の居住歴を確認する。
- 取得費と譲渡費用の資料を集める。 親の購入資料、売却時の契約書・領収書を分けて保管する。
- 特例の期限と売り方を照合する。 共有者の後日の売却予定や、買主が行う工事の期限も確認する。
- 売却後に証明書をそろえる。 市区町村の確認書と、選んだ売却方法に応じた工事等の証明資料を確認する。
- 売却した年分を申告する。 売主ごとに譲渡所得と適用する特例を確認して確定申告する。
最終確認日:2026年9月30日。